-
分公司报税指南:流程与材料准备
异地分公司报税涉及几个关键步骤,财务人员需要按顺序完成。首要任务是税务登记,分公司应在领取营业执照三十日内向当地税务机关申报。接下来是日常的纳税申报,包括增值税和企业所得税等,今天整理的内容对这些税种的申报方式都有说明,年度申报的材料准备也包含在内。感到兴趣的朋友们跟着小编一起来了解一下吧
外地分公司报税应遵循以下步骤:
领取营业执照后三十日内,向当地税务机关申报办理税务登记。
提交必要的材料,如工商营业执照、组织机构代码证书、法定代表人身份证件等。
税务机关在收到申报当日办理登记并发给税务登记证件。
了解税收政策
了解分公司所在地的税收政策和申报期限。
纳税申报
通过电子税务局或纸质报表进行纳税申报,包括增值税、企业所得税等。
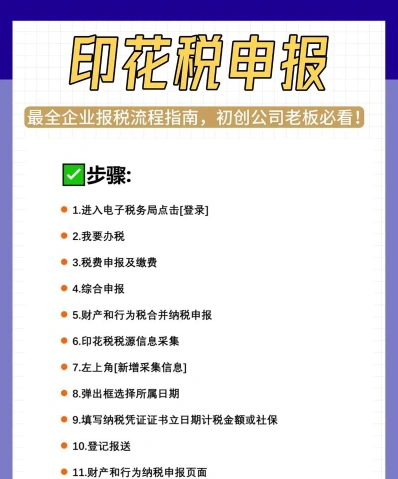
分公司应独立申报缴纳企业所得税,适用经营所在地的企业所得税税率。
缴纳税款
根据申报内容,按时缴纳应缴税款。
保留凭证
保留相关纳税凭证和资料,以备税务机关检查。
账簿设置
根据法律、行政法规和国务院财政、税务主管部门的规定设置账簿。
如果分公司独立核算,应单独建账核算;否则,财务可并入总公司统一核算管理。
年度申报
进行年度企业所得税申报,包括提交企业所得税年度纳税申报表、汇总纳税企业分支机构所得税分配表、年度财务报表等。
请根据以上步骤和当地税务机关的具体要求准备相应的材料和进行操作。