-
固定资产清理记账实务操作
固定资产清理涉及的税费问题不容忽视,特别是增值税、企业所得税以及可能的地方附加税费。在资产变卖时,需要根据税法规定确认应税收入,并计提相应的销项税额;若为非货币性资产交换,还需评估公允价值的差额进行税务处理。正确计提税费可以避免后期税务稽查时的补缴风险,同时也保证利润表的税费项目准确反映。本文将系统梳理清理过程中各类税费的计提原则与会计分录示例。感兴趣的朋友们与小编继续往下看吧
固定资产清理的会计处理主要包括以下几个步骤:
“`
借:固定资产清理
累计折旧
固定资产减值准备(如有)
贷:固定资产
“`
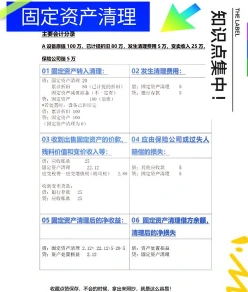
发生清理费用及税费
“`
借:固定资产清理
应交税费——应交增值税(进项税额)
贷:银行存款
“`
收回出售固定资产的价款、残料价值和变价收入
“`
借:银行存款
原材料(如有残料入库)
贷:固定资产清理
应交税费——应交增值税(销项税额)
“`
保险或过失人赔偿的处理
“`
借:其他应收款
贷:固定资产清理
“`
清理净损益的处理
净损失:
借:营业外支出——处置非流动资产损失(正常原因)
营业外支出——非常损失(非正常原因)
贷:固定资产清理
净收益:
借:固定资产清理
贷:营业外收入——非流动资产处置利得
以上步骤涵盖了固定资产清理的主要会计处理流程。请根据具体情况调整会计分录。