-
高校财务事业收入科目分类指南
高校财务知识是很多考生和家长关心的事。事业收入作为事业单位的重要收入来源,在会计核算中有着明确的定义。今天小编整理的就是事业收入科目的具体含义,以及它与经营收入等其他科目的区别,文章内容比较实用,看完就明白了。感到兴趣的小伙伴跟着小编一同了解吧
事业收入是指事业单位在提供服务、销售商品或者进行其他经营活动过程中所取得的收入。在会计核算中,事业收入通常计入以下会计科目之一:
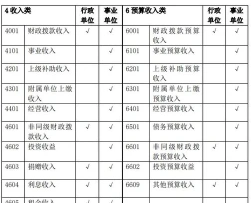
事业收入:直接反映事业单位提供服务或销售商品的收入。
经营收入:如果事业单位还从事经营活动,则相关的收入也会计入此科目。
事业收入的具体分类和核算方式可能因事业单位的类型和业务范围而异。例如,教育机构可能会将学费、培训费等计入“事业收入”科目,而医疗机构则可能将诊疗费、药品销售收入等计入该科目。
期末时,事业收入的余额通常会转入“事业结余”科目。
需要注意的是,行政单位与事业单位在收入类科目的设置上有所不同。行政单位收入类科目主要包括“拨入经费”、“预算外资金收入”和“其他收入”。