-
样品从采购到耗用的会计分录指南
样品成本做账是很多会计人员需要掌握的基础技能。别看样品金额小,但会计处理却涉及存货、销售费用、应交税费等多个科目,处理不当容易产生税务风险。今天小编要说的就是样品业务的标准化会计处理流程,从分录编写到报表列示都有详细说明,适合刚入职的财务人员学习。感兴趣的朋友跟着小编来看一下吧
样品的成本做账通常遵循以下步骤:
当采购样品时,将样品的采购成本计入“存货—原材料”科目。
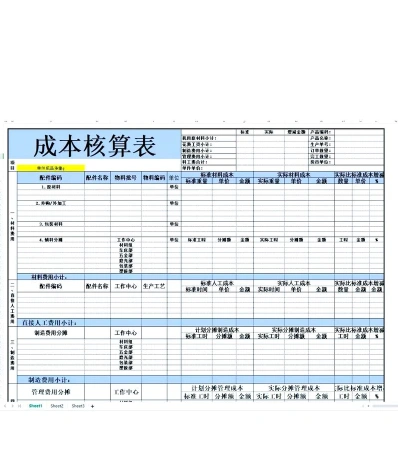
若为一般纳税人,会计分录为:
借:销售费用——样品费
贷:库存商品
贷:应交税费——应交增值税(进项税额)
若为小规模纳税人,会计分录为:
借:销售费用——样品费
贷:库存商品
贷:应交税费:应交增值税
“`
样品入库
将样品的入库成本计入“存货—库存商品”科目。
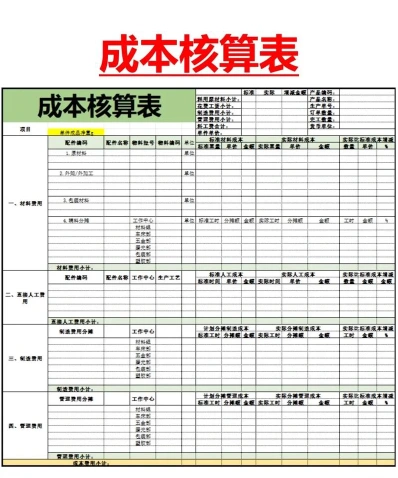
样品销售
如果样品销售,将样品成本从“存货—库存商品”转入“主营业务成本”科目,并确认销售收入。
会计分录为:
借:主营业务成本
贷:存货——库存商品
“`
样品赠送
如果样品赠送,不计入销售收入和成本,仅将样品成本转入“管理费用”或“销售费用”科目。
会计分录为:
借:管理费用/销售费用
贷:存货——库存商品
“`
财务报表
在财务报表中,样品的账面价值会根据其可变现净值进行核算。
请根据企业的实际情况和适用的会计准则进行具体的会计处理