-
结转本年利润涉及的会计分录有哪些
企业财务处理是很多考生和家长关心的事。本年利润是反映企业经营成果的重要账户,期末结转分录的正确性直接影响财务报表的准确性。今天小编整理了结转本年利润的详细步骤,先结转所有收入科目到本年利润贷方,再结转成本费用科目到借方,最后说明投资收益的结转方式以及年末如何结转利润分配。感兴趣的网友和小编深入了解一下吧

到了期末,一般是月底或者年底,企业需要结转本年利润,利润也是企业经营者和管理者最关心的财务指标。企业结转本年利润时应如何做会计分录?
结转本年利润的账务处理
一、结转全部收入至本年利润贷方
借:主营业务收入
其他业务收入
营业外收入
贷:本年利润
二、结转全部成本、费用和税费至本年利润借方
借:本年利润
贷:主营业务成本
税金及附加
其他业务成本
销售费用
管理费用
财务费用
营业外支出
所得税费用
借:本年利润
贷:资产减值损失
三、结转投资收益,期末贷方有余额说明本期实现了净利润;期末借方有余额表示本期发生了净亏损;
净收益的:
借:投资收益
贷:本年利润
净损失的:
借:本年利润
贷:投资收益
四、年度结转利润分配
实现了净利润:
借:本年利润
贷:利润分配——未分配利润
如果是亏损:
借:利润分配——未分配利润
贷:本年利润
什么是本年利润?
本年利润用来核算企业本期实现的净利润或净亏损,属于所有者权益类账户。它的贷方表示增加,借方表示减少,期末将所有的收入转入本年利润的贷方,费用转入本年利润的借方,期末贷方有余额说明本期实现的净利润;期末借方有余额表示本期发生了净亏损;到了年末该账户余额结转至“利润分配”账户,结转后本科目无余额。
结转利润分配的会计分录说明

利润分配是企业年末重要的经济业务之一,一般先提取盈余公积,再向投资者分配利润,在利润分配完成后应当对其进行结转,相关的会计分录怎么写?
结转利润分配的会计分录
借:利润分配——未分配利润
贷:利润分配——提取法定盈余公积
利润分配——提取任意盈余公积
利润分配——应付股利
利润分配的相关会计分录
1、缴纳所得税费用
借:所得税费用
贷:应交税费——应交所得税
银行存款
2、结转所得税费用至本年利润
借:本年利润
贷:所得税费用
3、将本年利润转入利润分配
借:本年利润
贷:利润分配——未分配利润
4、按规定计提法定盈余公积
借:利润分配——未分配利润
贷:盈余公积——法定盈余公积
5、根据公司情况自主决定是否计提任意盈余公积
借:利润分配——未分配利润
贷:盈余公积——任意盈余公积
6、向股东分配利润时
借:利润分配——未分配利润
贷:应付股利
7、以盈余公积弥补以前年度亏损
借:盈余公积
贷:利润分配——盈余公积转入
利润分配是什么?
利润分配是企业根据国家有关规定,对企业当年可供分配的利润进行分配。企业应当设置“利润分配”科目核算企业利润的分配(或亏损的弥补)和历年分配(或弥补)后的余额。
利润分配下设提取法定盈余公积、提取任意盈余公积、应付现金股利、盈余公积补亏、未分配利润等明细科目。
利润分配为权益类科目,借方表示减少,贷方表示增加。借方发生额表示企业进行了利润分配。贷方发生额一般表示结转的本年利润。
本年利润的构成要素
本年利润是指企业在某个会计年度内(即公历年1月份至12月份)的净利润或净亏损。它是通过计算企业在该会计年度内所有收入和费用差额得出的一个动态指标。具体来说,本年利润的计算公式如下:
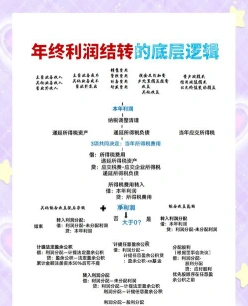
本年利润 = 营业收入 - 营业成本 - 税金及附加 - 销售费用 - 管理费用 - 财务费用 - 资产减值损失 + 公允价值变动损益 + 投资收益 + 营业外收入 - 营业外支出 - 所得税费用
这个指标反映了企业在该会计期间的经营成果,是评价企业绩效和做出决策的重要依据。会计期末,企业通常将本年实现的净利润转入“利润分配”科目,结转后,“本年利润”科目通常无余额