-
坏账准备计提发生冲减分录
公考知识中关于考试政策的内容是很多考生关心的事。坏账准备的计提和转回有什么区别,什么时候该补提、什么时候该冲回,这些问题今天一并说清楚。今天小编就来详细讲解坏账准备的会计分录处理方法。感到兴趣的网友跟着小编一起来了解一下吧

坏账是指经过核实,确认无法收回的货款。当应收账款面临不能收回的风险时,计提的坏账准备应如何做会计分录?
坏账准备的账务处理
1、计提坏账准备的会计分录
(1)计提坏账准备
借:信用减值损失
贷:坏账准备
(2)发生坏账时
借:坏账准备
贷:应收票据、应收账款等
2、冲减坏账准备的会计分录
(1)冲减多计提的坏账准备
借:坏账准备
贷:信用减值损失——计提的坏账准备
(2)无法收回的坏账时冲减坏账准备
借:坏账准备
贷:应收账款(其他应收款)
坏账准备的计算公式
当期应计提的坏账准备=当期按应收款项计算应提坏账准备金额-(或+)“坏账准备”科目的贷方(或借方)余额。
(1)如果计算结果是正数,表示就提的坏账准备大于原有的数,应补提,分录为:
借:信用减值损失
贷:坏账准备
(2)如果计算结果是负数,表示已有的坏账准备超过了应该计提的数,多出的部分就要冲回,做相反的分录:
借:坏账准备
贷:信用减值损失
什么是坏账?
坏账包括借款人破产,经清算后确认无法收回的货款;借款人死亡,未还清的货款;借款人遭受意外事故,损失巨大,无法偿清的货款;经国务院批准核销的货款。判断款项是否是坏账一般有以下标准:
1、债务关系已经确立
2、债务人已知
3、金额已经确定
4、债务被认为不能收回
企业坏账准备分录处理方法
坏账准备的会计分录主要包括以下几个步骤:
```
借:信用减值损失
贷:坏账准备
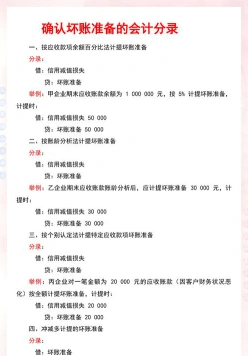
这一步骤反映了企业对预期坏账损失的确认,增加了当期的费用,同时减少了资产的账面价值。
发生坏账
```
借:坏账准备
贷:应收账款
当企业确认某笔应收账款无法收回时,使用此分录将已计提的坏账准备用于冲销实际发生的坏账,确保账面记录的准确性。
已转销的坏账又收回
```
借:应收账款
贷:坏账准备
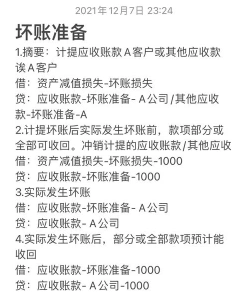
如果企业收回了之前已经确认为坏账的款项,使用这两个分录反映了坏账的收回,恢复了坏账准备的余额,并增加了企业的现金流入。
冲减多计提的坏账准备
```
借:银行存款
贷:应收账款
当坏账准备计提过多时,使用此分录将多计提的部分冲回,确保坏账准备的余额正确反映企业的信用风险状况。
以上分录遵循了会计原则,确保了财务报表的准确性和透明度。需要注意的是,坏账准备的计提方法和比例可能因企业的具体情况和会计政策而异。