-
车贷行业会计核算要点
财务知识是很多考生和家长关心的事。车贷行业的会计核算涉及消费信贷款的发放与回收、车辆作为固定资产的入账、利息费用的处理等多个方面,专业性较强。今天小编要说的就是车贷做账的主要步骤和注意事项,每个业务节点的分录都给出了具体示例,便于理解和应用。感兴趣的朋友跟着小编继续往下看吧
车贷行业的账务处理主要包括以下几个步骤:
记录客户支付的首付款:
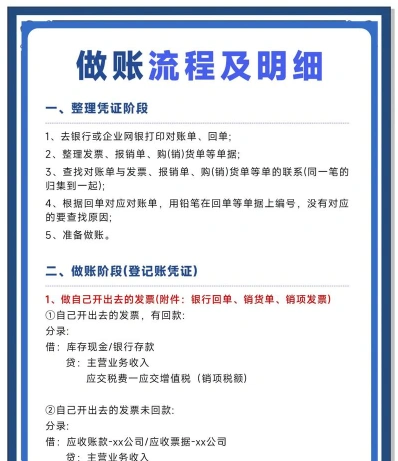
借:库存现金或银行存款(首付款)
贷:应收账款——客户名(下欠车款,即消费信贷款)
记录主营业务收入及销项税:
贷:主营业务收入
贷:应交税费——应交增值税——销项税
“`
收到银行贷款时的会计处理
记录银行存款的增加:
借:银行存款
贷:短期借款——xx银行——xxx(每个客户一笔贷款,一个还款账户,按客户名设明细科目)
“`
支付车辆相关费用时的会计处理
记录固定资产的增加:
借:固定资产
贷:银行存款等
“`
按期支付贷款时的会计处理
记录利息支出(利息部分):
借:财务费用(利息部分)
贷:应付利息
记录本金部分的偿还:
借:长期借款(本金部分)
贷:银行存款等
“`
收到客户分期还款时的会计处理
记录银行存款的增加:
借:银行存款
贷:应收账款——客户名
记录其他应付款的减少(如果涉及利息):
借:其他应付款——应付xxx消费信贷款利息
贷:银行存款
“`
税务处理
分期偿还贷款时发生的利息支出,无需资本化(即计入车辆成本),可以在发生当期从应纳税所得额中扣除。
请注意,以上会计分录是基于一般情况,具体会计处理可能因公司的具体情况和当地税务法规有所不同。务必遵循当地的会计准则和税法规定。