-
以前年度损益调整科目使用说明
会计处理中关于跨年度收入冲销的问题困扰着不少财务人员。以前年度发现收入或成本处理错误,需要通过以前年度损益调整科目进行调整。今天小编说说冲销跨年收入成本的标准分录,包括冲减收入的凭证格式、冲回成本的分录以及未分配利润的结转方法。感兴趣的朋友们与小编继续往下看吧

冲销跨年度收入和成本的正确会计处理方法如下:
冲减收入

“`
借:应收账款 (红字)
贷:以前年度损益调整 (红字)
贷:应交税费-应交增值税-销项税 (红字)
“`
冲回成本
“`
借:以前年度损益调整 (红字)
贷:库存商品-* (红字)
“`
结转未分配利润

“`
借:利润分配-未分配利润
贷:以前年度损益调整 (余额)
“`
注意事项
确保在冲销收入和成本时,账务处理与税法规定相符。
如果涉及以前年度损益调整,需要将调整后的余额结转到未分配利润。
对于跨年后发现的会计分录错误,应通过“以前年度损益调整”科目进行调整,而不是直接调整本年利润账户。
在开具红字发票时,需要遵循相关税务规定,并可能需要提供相应的申请资料。
请根据具体情况调整上述分录,并确保所有操作符合当地税法和会计准则的要求。
销项税额抵减的入账处理
贷:应交税费——应交增值税(销项税额)
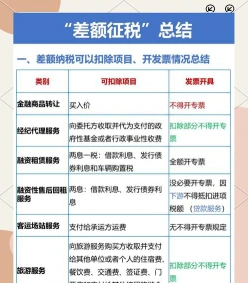
差额征税的入账通常遵循以下步骤:
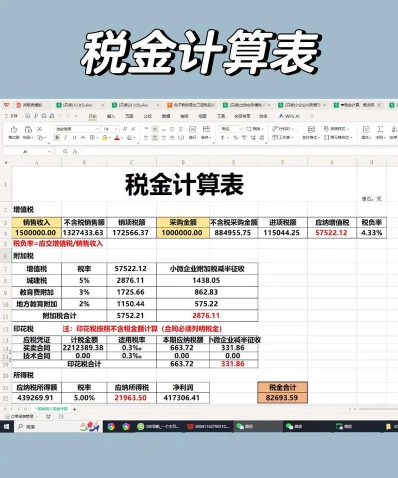
从收入中扣除相应的进项税额,计算出应缴纳的增值税额。
会计科目设置
借:主营业务收入/其他业务收入
贷:应交税费——应交增值税(销项税额)
进项税额处理
如果存在进项税额,则借记“应交税费——应交增值税(进项税额转出)”科目;
贷记“应交税费——应交增值税(进项税额)”科目。
收入确认方法
总额法:
确认收入时,减少的销项税额借记“应交税费——应交增值税(销项税额抵减)”科目。
净额法:确认收入时,收入按照扣除支付给其他企业或个人的余额进行确认,并按增值税相关规定计算销项税额。
合规发票要求:
在允许从全部价款和价外费用中抵减的价款,需要取得税法规定的有效发票或凭证。
期末处理:
对于期末一次性进行账务处理的企业,期末按规定当期允许扣减销售额而减少的销项税额,借记“应交税费——应交增值税(营改增抵减的销项税额)”科目,贷记“主营业务成本”等科目。
请根据您的具体情况选择合适的会计处理方法,并确保所有会计分录符合相关税法规定。